Банк не ищет вора — он сверяет оплату с привычками
Как банк за секунду замечает подозрительную оплату по карте, что делает дальше и почему иногда останавливает оплату в вашей же поездке.
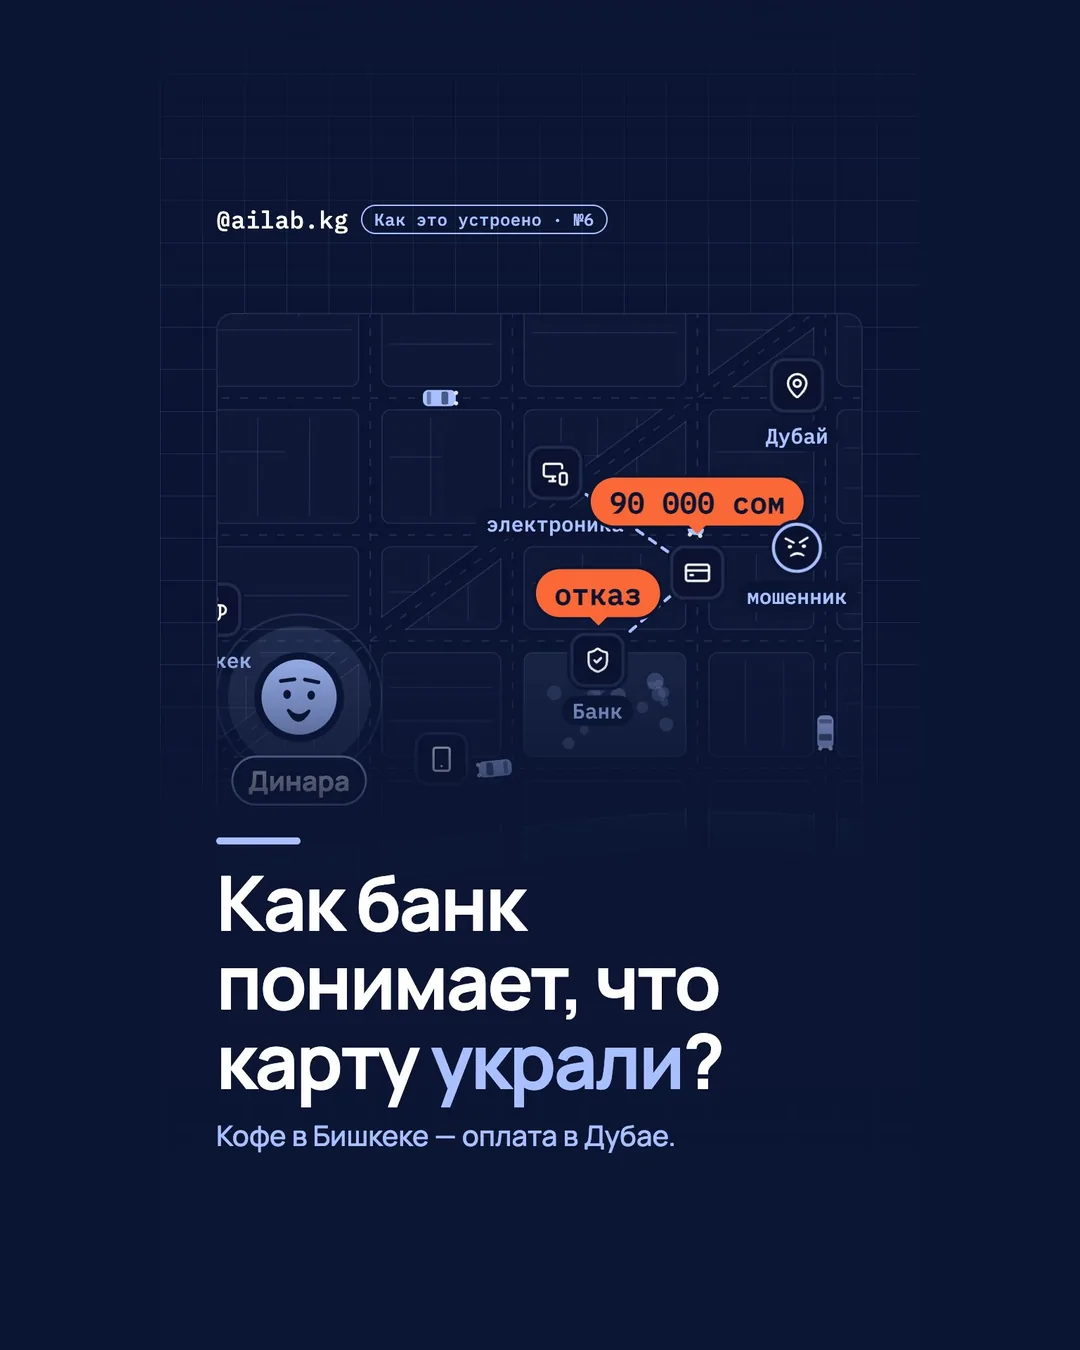
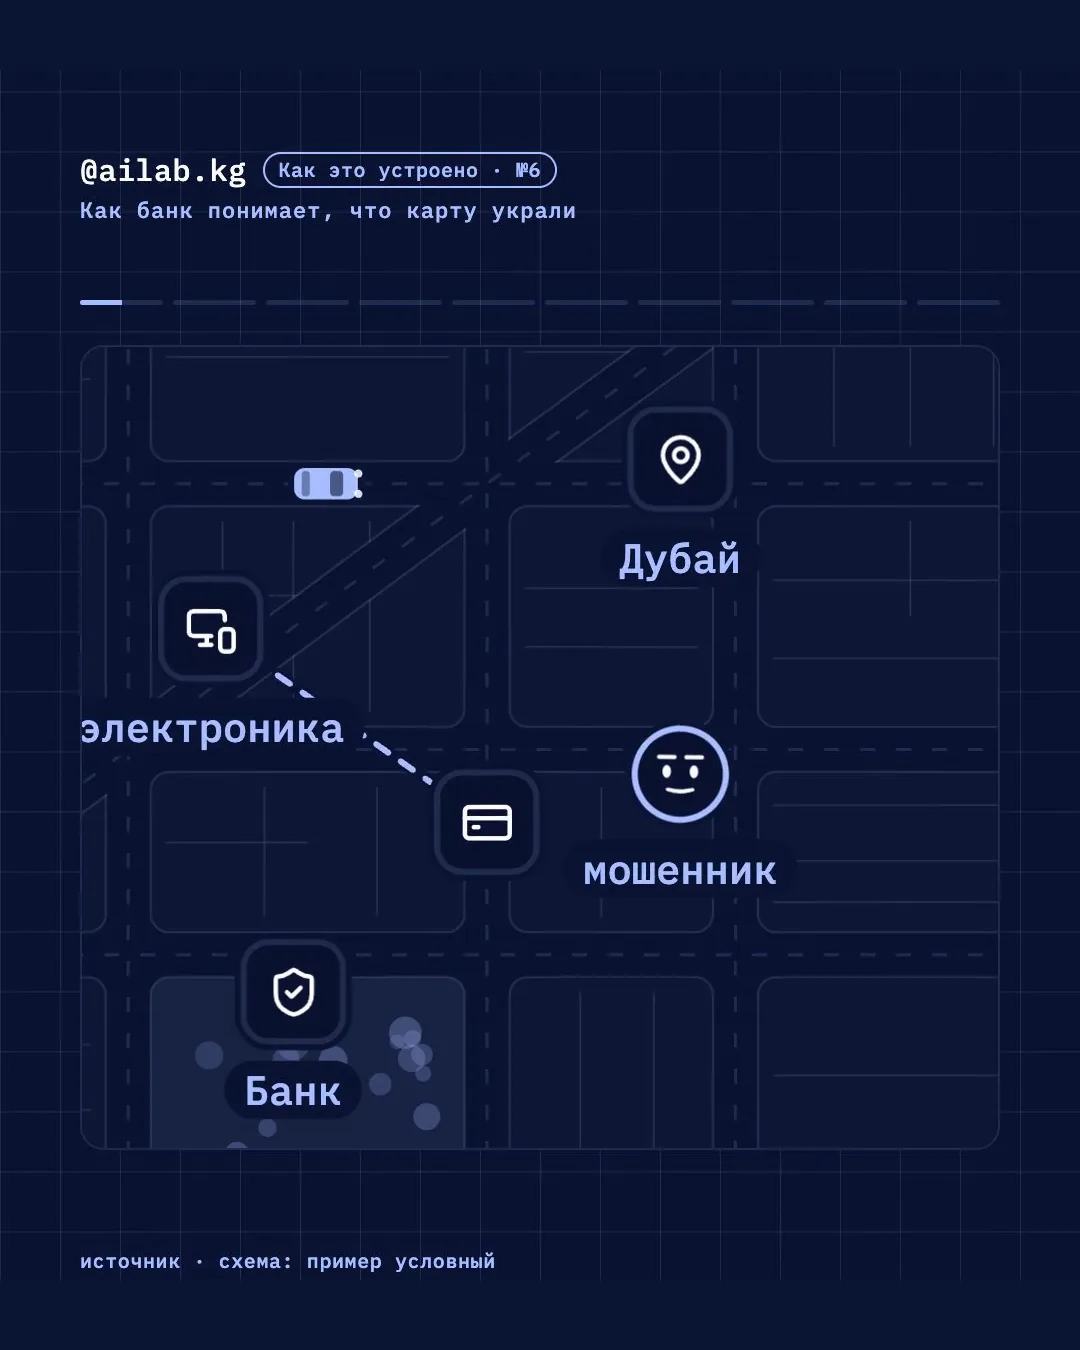
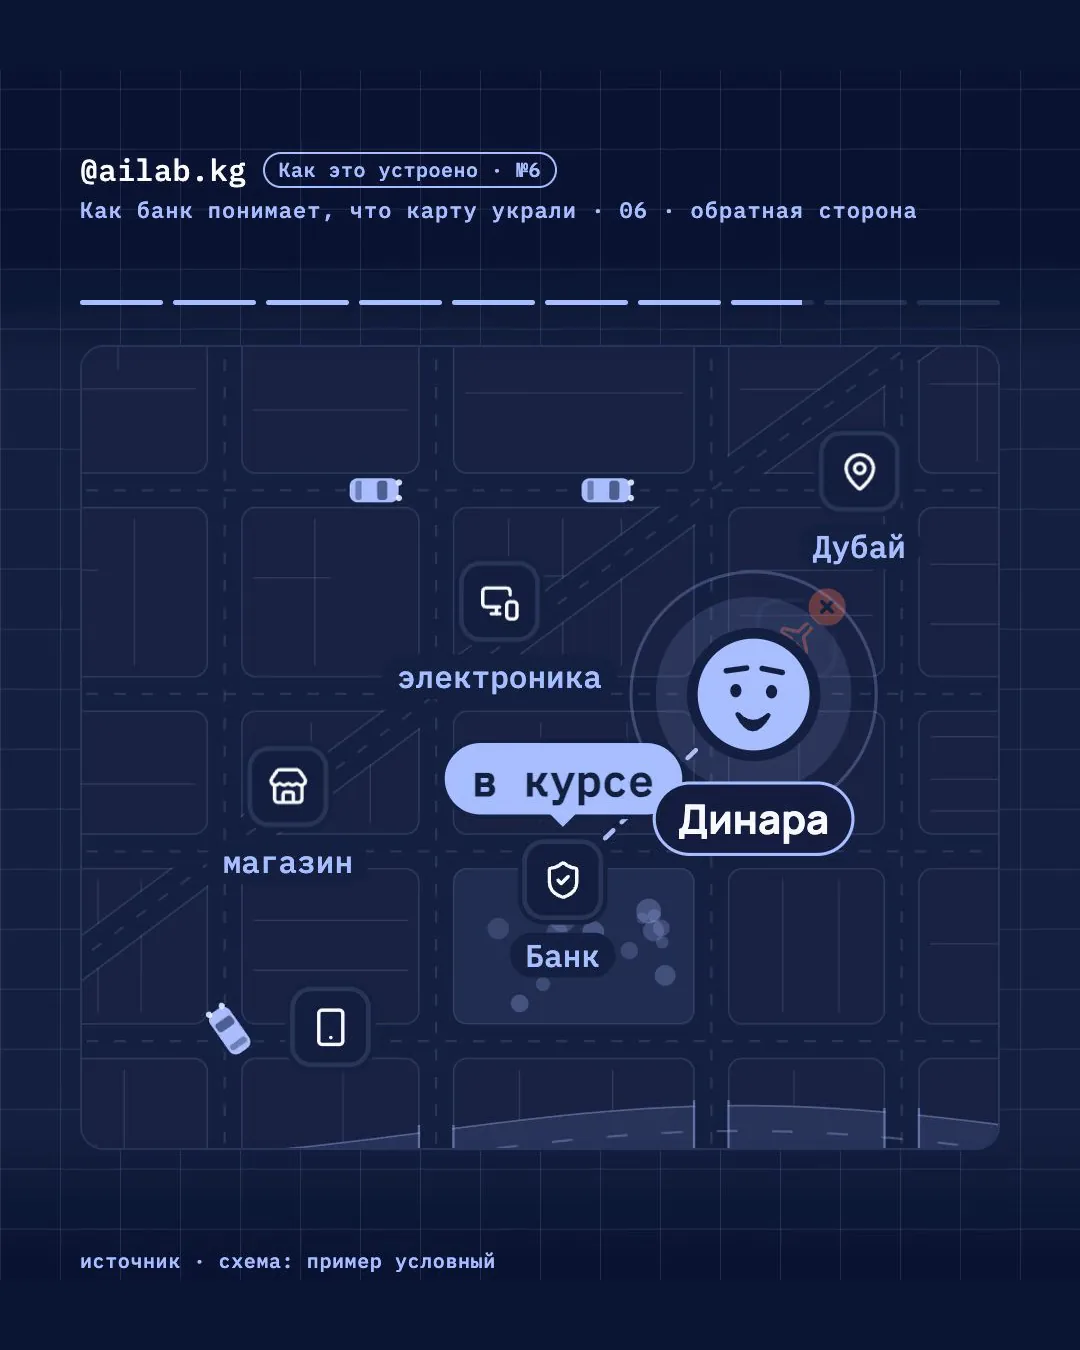
Вы пьёте кофе в Бишкеке, карта у вас в кармане, а с неё пытаются заплатить в Дубае. Через секунду банк отказывает. Он не знает, кто вор, — он замечает, что оплата не похожа на вас.
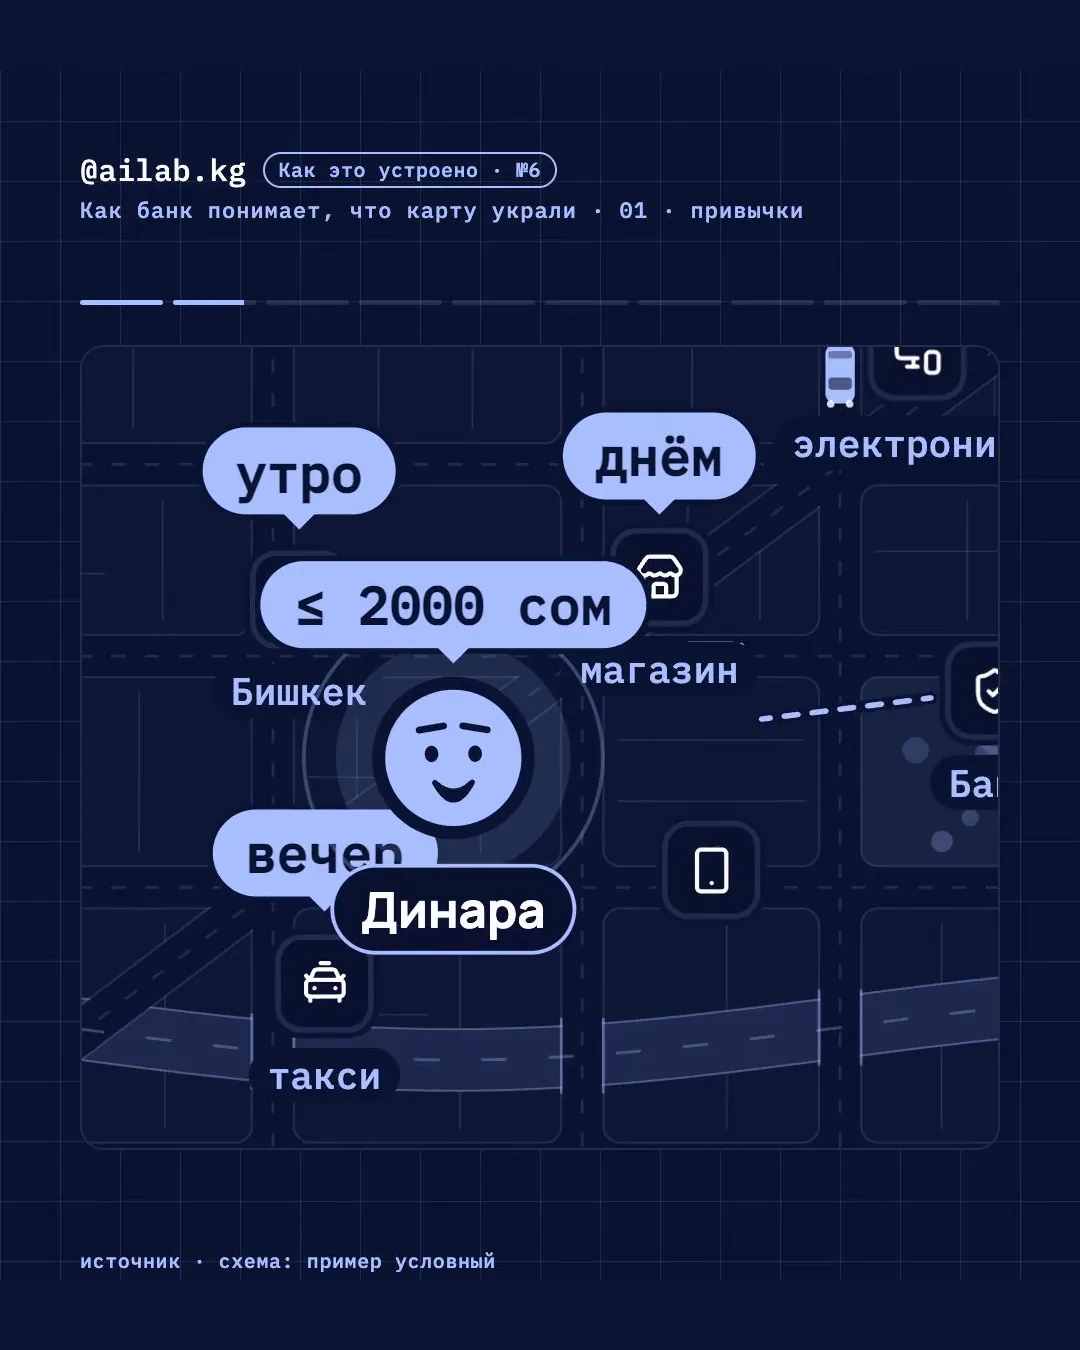
У каждой карты есть привычки
По прошлым покупкам банк видит, как вы обычно платите: где, в какое время и на какие суммы. Условный пример из ролика: утром — кофе, днём — магазин у дома, вечером — такси, и почти никогда больше двух тысяч сомов.
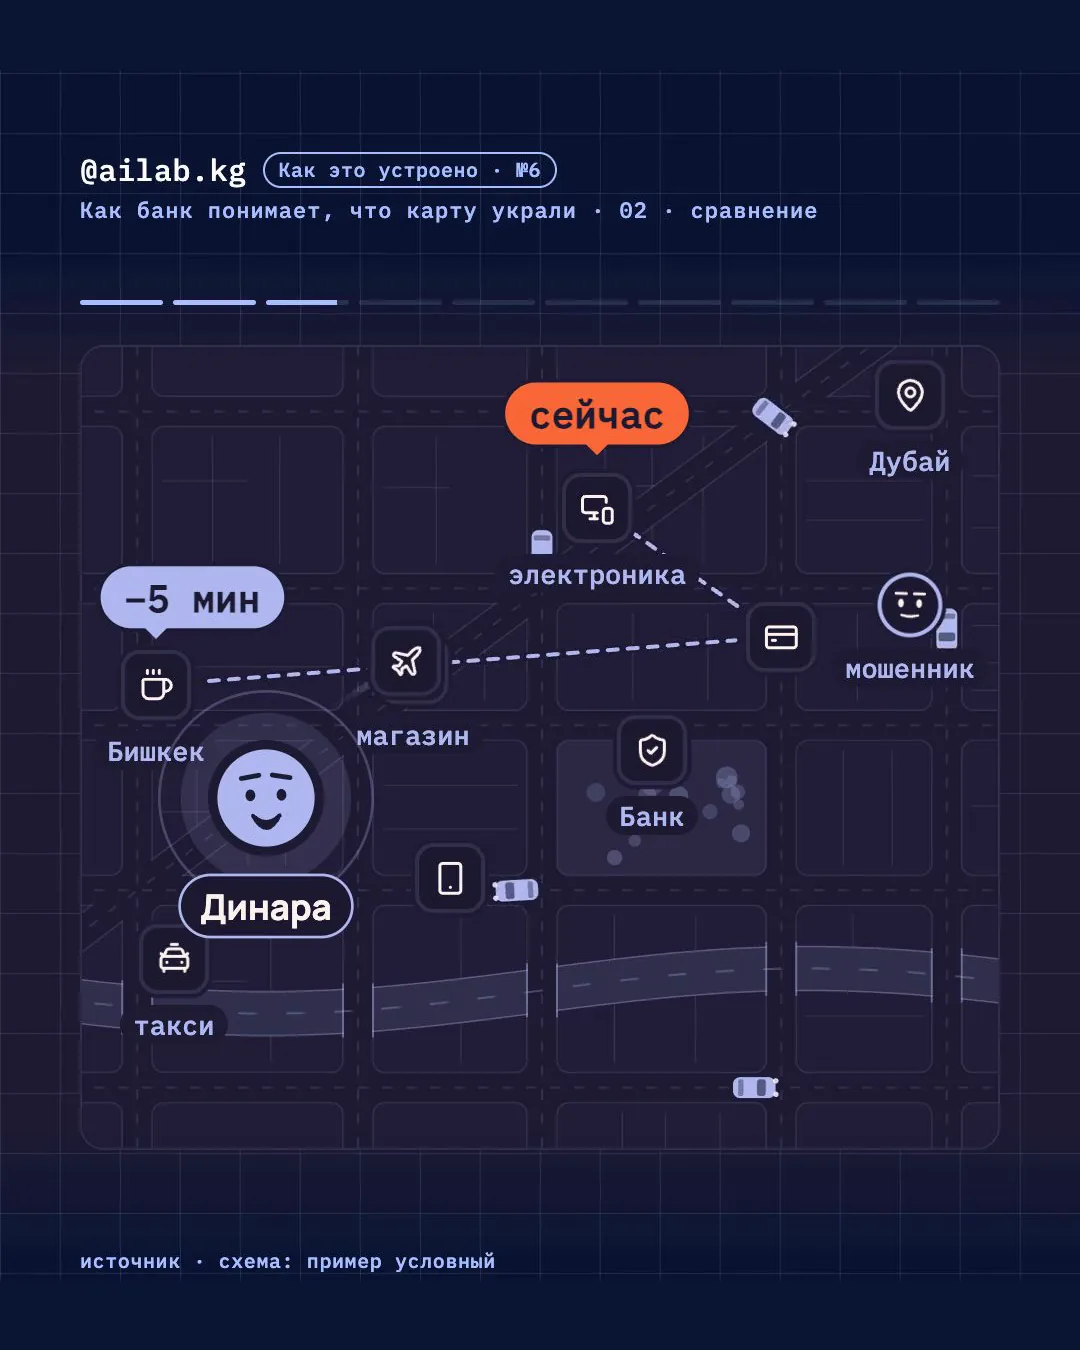
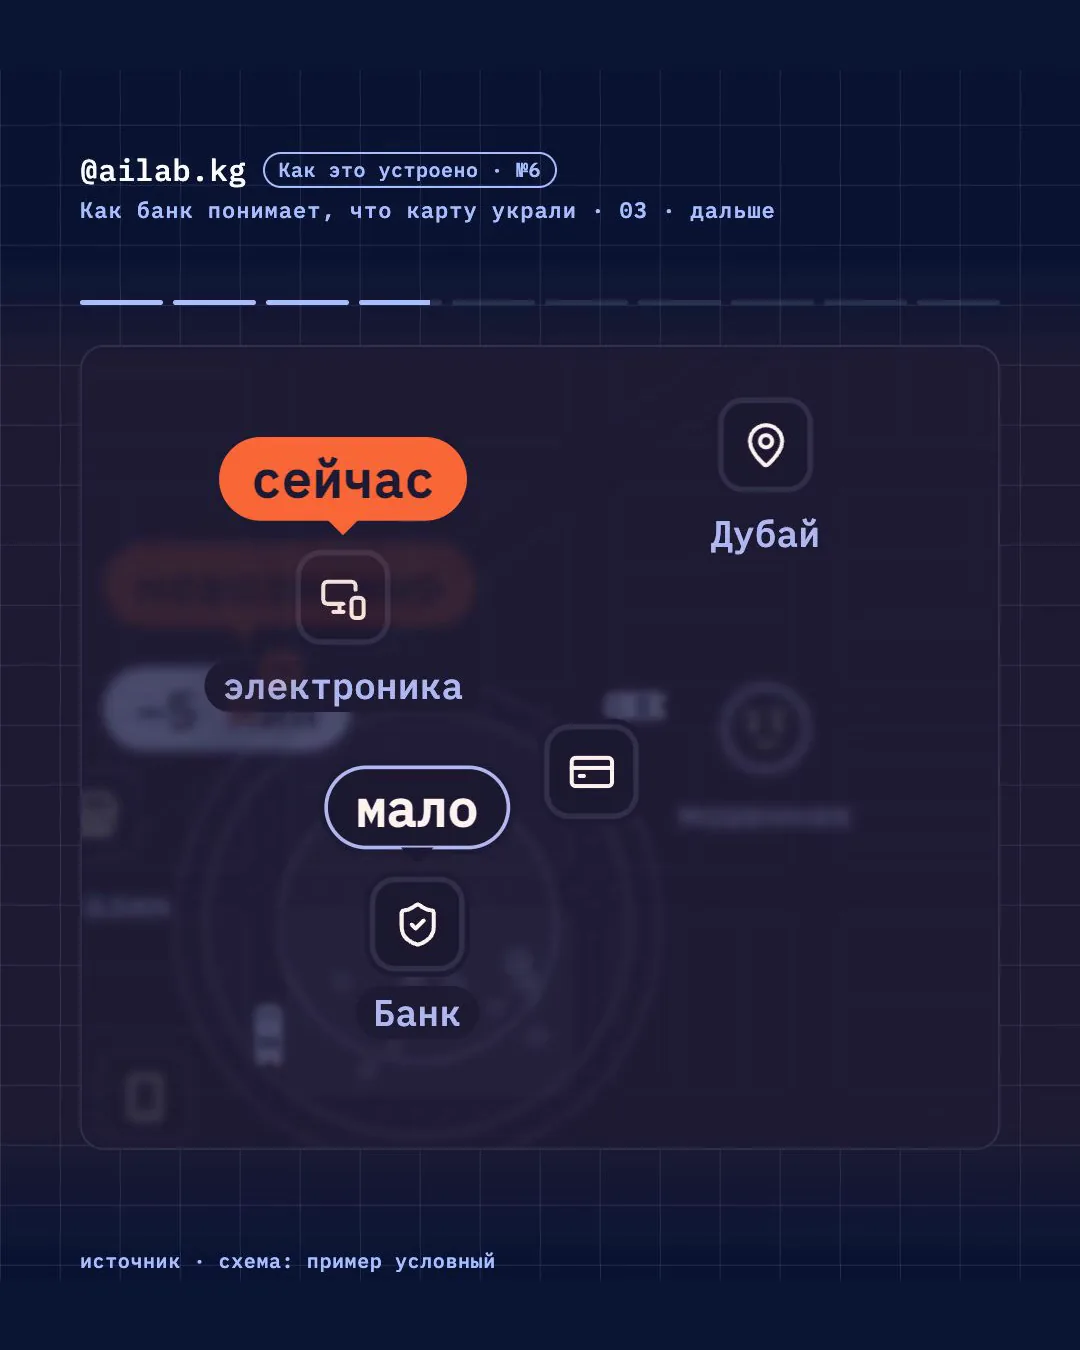
Каждая новая оплата сравнивается с этими привычками. Пять минут назад карта платила за кофе в Бишкеке, сейчас — в магазине электроники в Дубае. Долететь за пять минут невозможно.
Одна странность — ещё не повод
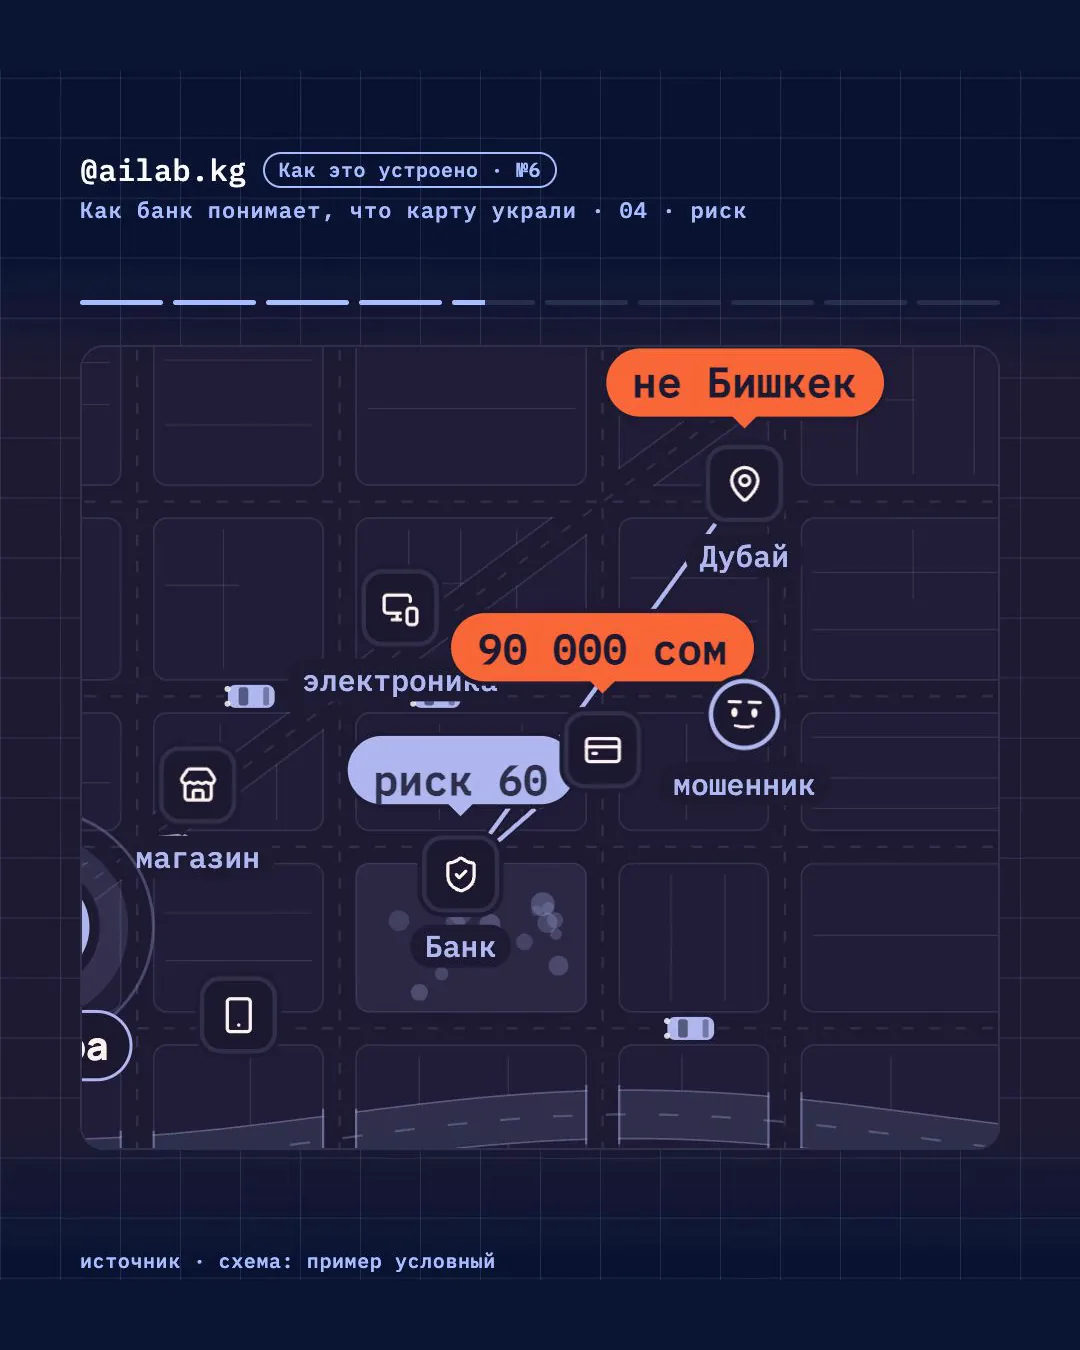
Но одна странность — ещё не повод блокировать карту. Система складывает признаки:
- другой город;
- сумма в десятки раз больше обычной;
- магазин, где карта не была ни разу.
Каждый признак добавляет риска. Когда их много сразу, оценка риска зашкаливает — и оплата останавливается.
Вопрос клиенту и блокировка
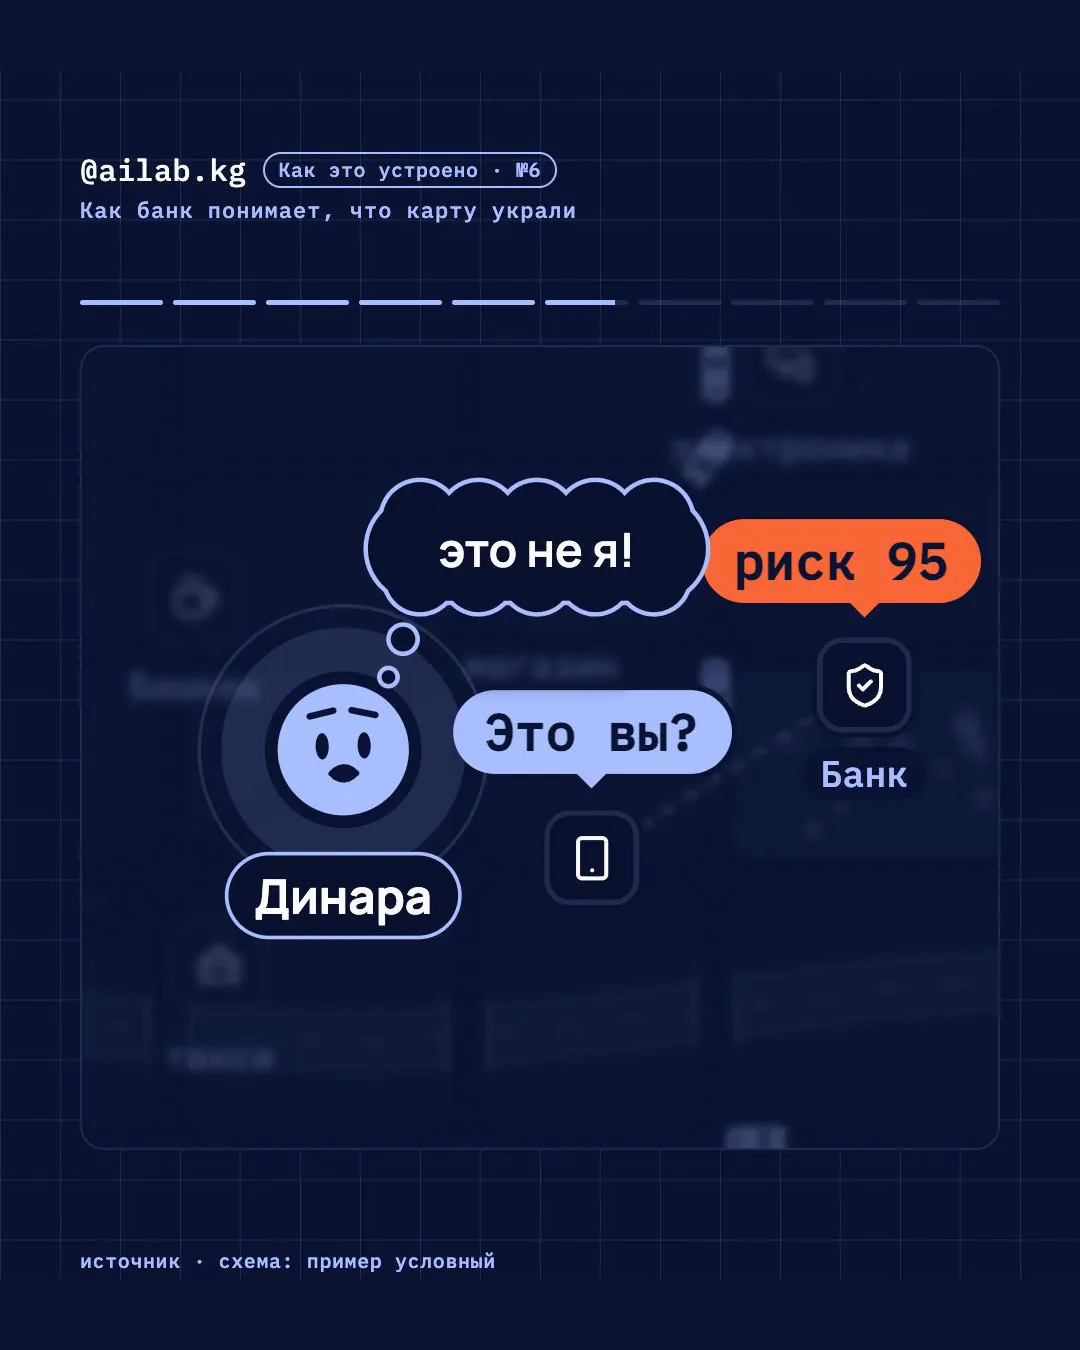
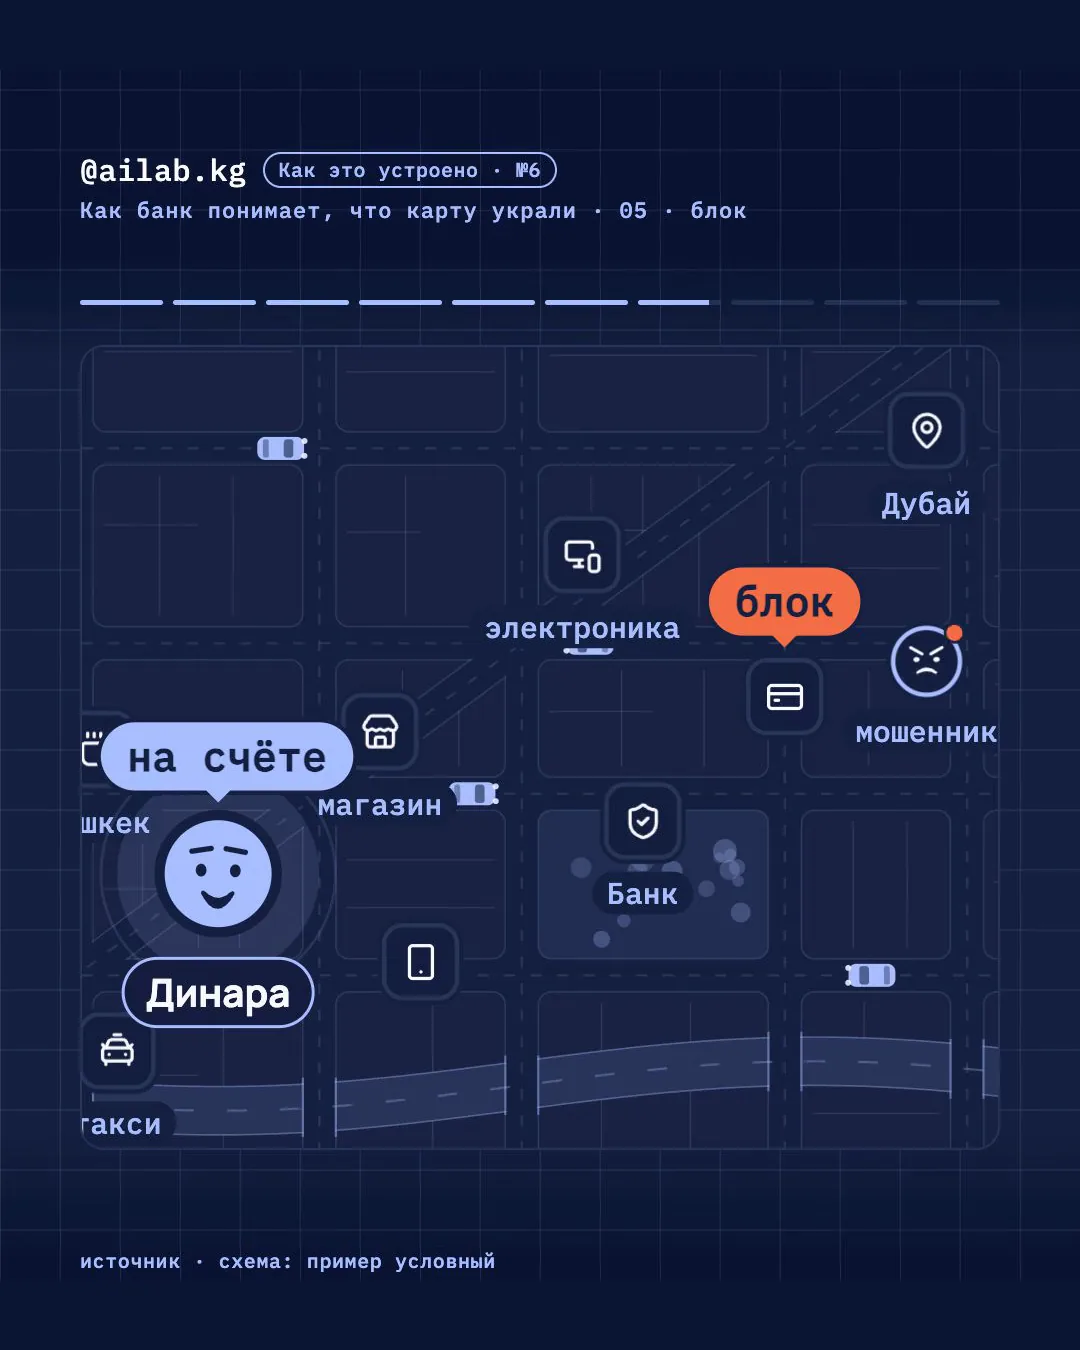
Дальше банк спрашивает владельца карты: «Оплата девяносто тысяч сомов в Дубае. Если это не вы — ответьте „нет“». Сумма — условный пример. Клиент отвечает «нет», карту блокируют за секунду, деньги остаются на счёте.
Обратная сторона
Та же логика иногда срабатывает против вас. Полетите в отпуск — и первая оплата за границей тоже может показаться странной: другой город, новый магазин. Поэтому перед поездкой лучше предупредить банк или держать телефон под рукой, чтобы быстро подтвердить оплату.
Что из этого взять бизнесу
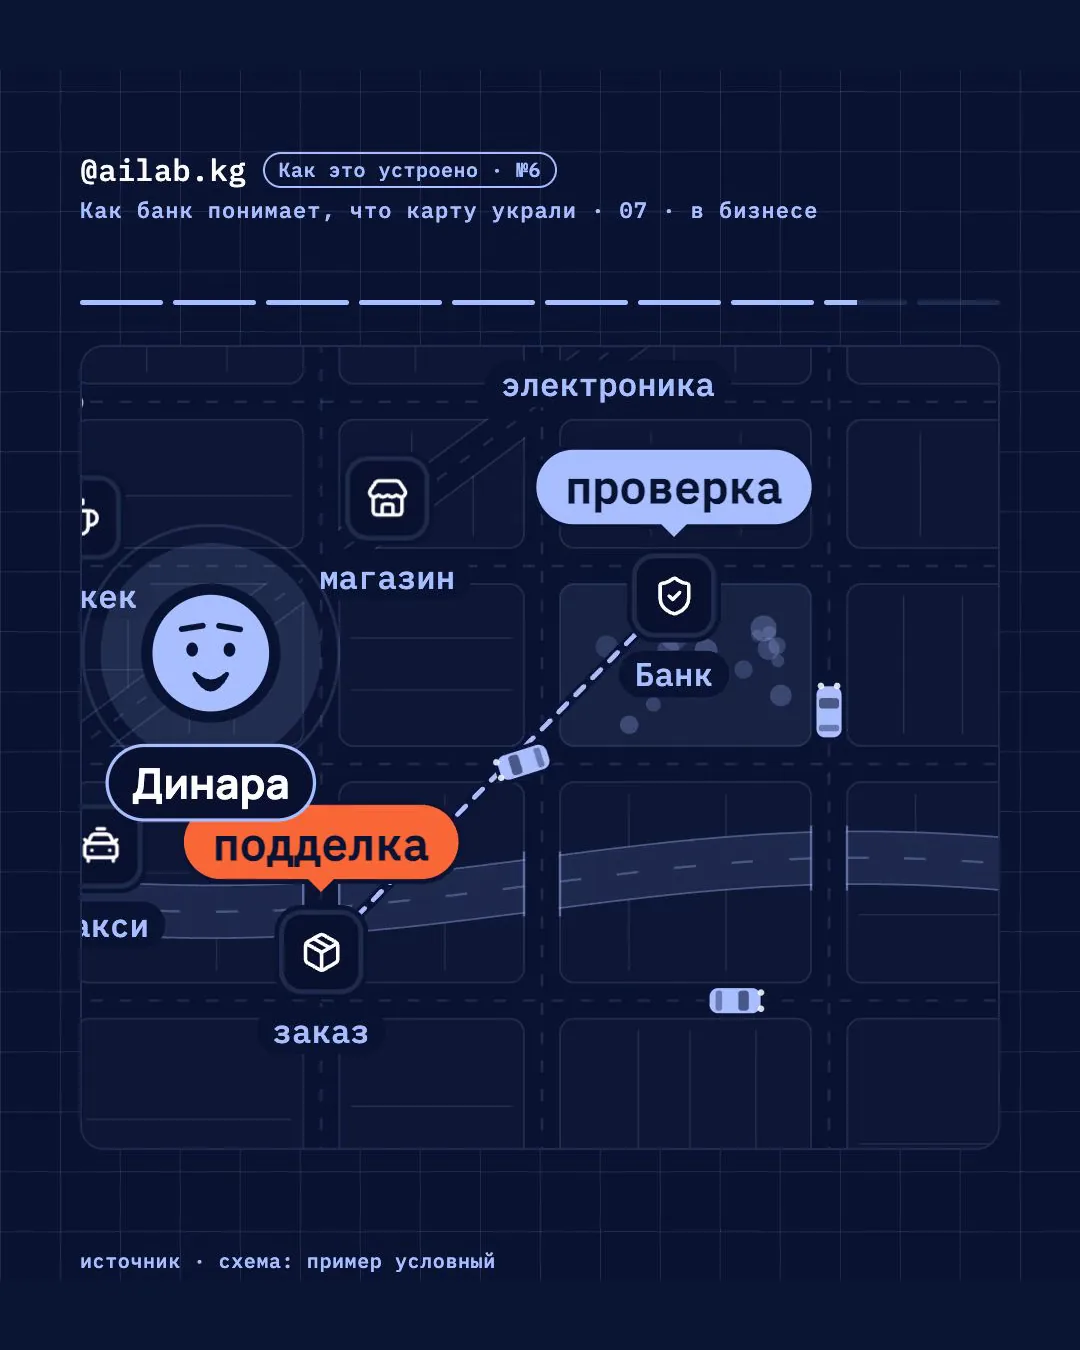
Тот же подход ловит не только кражи карт. Им проверяют поддельные заказы, странные возвраты и вход в чужой аккаунт. Вопрос не «кто вор», а «похоже ли это на обычное». Для этого нужна история: как обычно ведут себя клиент, заказ или аккаунт.
Коротко
- Банк знает привычки карты: места, время, суммы.
- Каждая оплата сравнивается с ними, признаки риска складываются.
- При высоком риске оплату останавливают и спрашивают клиента.
- В поездке такое может случиться и с вашей оплатой. Цифры в ролике — условный пример.